Guía Esencial: Cómo Optimizar y Ahorrar en Impuestos Corporativos en Portugal para PYMES
Descubra las mejores estrategias para ahorrar en impuestos corporativos en Portugal para pequeñas y medianas empresas (PYMES). Análisis experto, recomendaciones y consejos prácticos para el mercado latinoamericano.
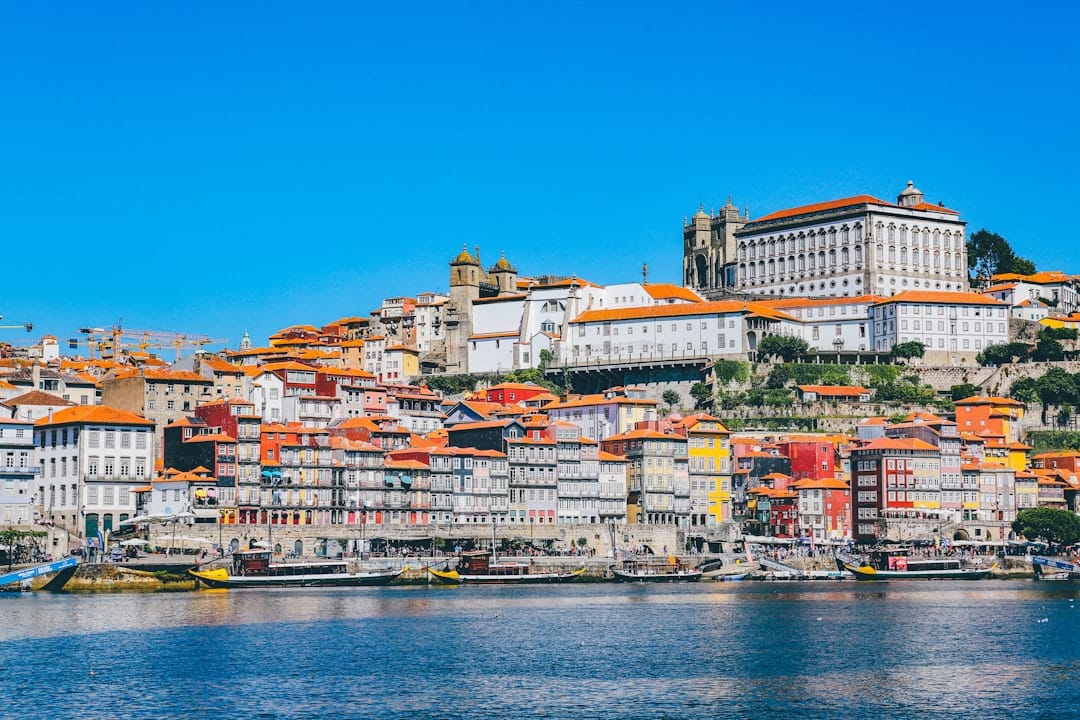
Optimización Fiscal en Portugal para PYMES: Su Guía Definitiva para Ahorrar en Impuestos Corporativos
¿Es usted propietario de una pequeña o mediana empresa (PYME) en Portugal y siente la presión de los impuestos corporativos? Navegar por las complejidades de la legislación fiscal portuguesa puede ser abrumador, lo que a menudo lleva a perder oportunidades legítimas de ahorro. Las altas tasas de impuestos corporativos pueden sofocar el crecimiento y afectar sus resultados, dificultando la reinversión en su negocio o la obtención de un margen de beneficio saludable. Pero, ¿qué pasaría si pudiera reducir significativamente su carga fiscal, liberando capital para impulsar la innovación, expandir operaciones o simplemente mejorar su rentabilidad?
Esta guía completa es su hoja de ruta esencial para comprender e implementar estrategias efectivas de ahorro de impuestos corporativos en Portugal. Desglosaremos la jerga, identificaremos deducciones clave, incentivos y ventajas estructurales, y le brindaremos información práctica para que conserve más de su dinero ganado con tanto esfuerzo en su negocio. Prepárese para transformar su estrategia fiscal de una carga necesaria en una poderosa ventaja competitiva.
Estrategias Clave para el Ahorro de Impuestos Corporativos en un Vistazo
Antes de profundizar, aquí tiene un resumen rápido de las estrategias más impactantes que las pequeñas empresas pueden emplear para reducir su obligación fiscal corporativa en Portugal. Cada método tiene sus propios matices, idoneidad y beneficios potenciales.
| Estrategia | Beneficio Principal | Ideal Para | Complejidad | Ahorro Potencial |
|---|---|---|---|---|
| Regime Simplificado (Régimen Simplificado) | Menor carga de cumplimiento, gastos presuntos | Microempresas, proveedores de servicios con bajos gastos generales | Baja | Significativo para ingresos muy pequeños |
| Incentivos Fiscales para I+D (SIFIDE II) | Crédito fiscal por gastos de innovación | Empresas de tecnología, manufactura, industrias creativas que invierten en I+D | Media | Hasta el 82.5% de los gastos de I+D elegibles |
| Créditos Fiscales a la Inversión (CFI, RFAI) | Créditos fiscales por nuevas inversiones | Empresas que realizan inversiones de capital significativas (maquinaria, propiedades) | Media | Hasta el 25-30% de la inversión elegible |
| Deducción de Gastos (IRC) | >Reducción directa de la utilidad fiscal< | Todas las empresas, gestión eficiente de gastos | Baja-Media | Variable, depende de los gastos legítimos |
| Uso de Zonas Francas (Madeira, Santa María) | Tasas de impuestos corporativos significativamente reducidas | Proveedores de servicios internacionales, holdings, transporte marítimo | Alta | Tan bajo como el 5% de impuestos corporativos |
| Exención por Participación (Ganancias de Capital) | Exención sobre las ganancias de capital por venta de subsidiarias | Holdings, grupos con múltiples entidades | Media | Exención del 100% sobre ganancias calificadas |
| Reducciones Fiscales Regionales | Tasas de IRC más bajas para regiones específicas | Empresas ubicadas en regiones del interior o Madeira/Azores | Baja | Hasta el 12.5% sobre los primeros €50,000 de utilidad fiscal |
Esta tabla ofrece una visión general de alto nivel. Se aplican criterios y condiciones de elegibilidad específicos a cada estrategia. Es crucial consultar con un asesor fiscal calificado para obtener asesoramiento personalizado.
Análisis Detallado de las Principales Estrategias de Ahorro de Impuestos Corporativos para PYMES en Portugal
1. El Régimen Simplificado (Regime Simplificado): Un Salvavidas para las Microempresas
El Régimen Simplificado es un marco fiscal crucial para microempresas y trabajadores autónomos (Empresários em Nome Individual) en Portugal. Ofrece una carga administrativa significativamente reducida en comparación con el régimen de contabilidad organizada, lo que lo hace muy atractivo para startups y empresas con ingresos más bajos.

Cómo Funciona: En lugar de deducir los gastos reales, el Régimen Simplificado calcula su utilidad fiscal basándose en un porcentaje predeterminado de sus ingresos brutos. Este enfoque de "gasto presunto" significa que no necesita llevar un registro meticuloso de cada gasto, lo que simplifica su contabilidad de manera significativa.
- Elegibilidad: La facturación anual no debe superar los €200,000 (a partir de 2024). Si supera este límite durante dos años consecutivos, o un año en más del 25%, pasará automáticamente al Régimen de Contabilidad Organizada.
- Porcentajes de Ingresos Presuntos:
- 75%> de los ingresos brutos para servicios (ej. consultores, freelancers, servicios de TI). Esto significa que el 25% se considera un gasto presunto.<
- 35% de los ingresos brutos para la venta de bienes y otras actividades comerciales específicas. Esto significa que el 65% se considera un gasto presunto.
- Ejemplo: Una pequeña consultora de TI con €50,000 de ingresos anuales bajo el Régimen Simplificado tendrá una utilidad fiscal de €50,000 * 75% = €37,500. El impuesto corporativo (IRC) se aplicará a esta cantidad.
Ventajas:
- Carga administrativa y costos contables significativamente reducidos.
- Cálculo de impuestos predecible.
- Ideal para empresas con bajos gastos generales donde los gastos reales podrían ser menores que el gasto presunto.
Desventajas:
- No se pueden deducir los gastos reales si superan el porcentaje presunto.
- Puede no ser óptimo para empresas con altos costos operativos (ej. manufactura, retail con inventario significativo).
- Limita el potencial de crecimiento antes de requerir la transición a la contabilidad organizada.
Recomendación: Si su pequeña empresa brinda servicios y tiene una base de costos baja, el Régimen Simplificado puede ser una forma muy efectiva de minimizar su obligación fiscal y su carga administrativa. Sin embargo, compare regularmente sus gastos reales con los porcentajes presuntos para asegurarse de no perder mayores ahorros bajo el Régimen de Contabilidad Organizada a medida que su negocio crece.
2. Incentivos Fiscales para Investigación y Desarrollo (SIFIDE II): Impulsando la Innovación con Créditos Fiscales
Portugal se compromete a fomentar la innovación, y el programa SIFIDE II (Sistema de Incentivos Fiscais à I&D Empresarial) es una prueba de ello. Ofrece sustanciales créditos fiscales para empresas que invierten en actividades de investigación y desarrollo, reduciendo directamente su obligación de impuesto corporativo (IRC).
Cómo Funciona: SIFIDE II permite a las empresas deducir un porcentaje de sus gastos de I+D de su factura de IRC. El incentivo se estructura como un crédito fiscal, lo que significa que reduce directamente el impuesto a pagar, en lugar de solo la utilidad fiscal.
- Tasa Base: 32.5% de los gastos de I+D elegibles incurridos en el período fiscal.
- Tasa Incremental: Un 50% adicional del aumento en los gastos de I+D en comparación con el promedio de los dos años anteriores, con un tope de €1.5 millones.
- Beneficio Máximo: Esto puede llevar a un crédito fiscal total de hasta el 82.5% de los gastos de I+D elegibles.
- Arrastre: Si el crédito fiscal excede el IRC adeudado en un año determinado, la porción no utilizada se puede arrastrar por hasta 12 años.
- Gastos Elegibles: Incluye costos de personal (personal altamente calificado), adquisición de activos de I+D, I+D contractual, patentes y otros gastos relacionados.
Ejemplo:> Una pequeña empresa de desarrollo de software invierte USD 100,000 en I+D en un año. Si esto representa un aumento significativo con respecto a años anteriores, podría reclamar un crédito fiscal de hasta USD 82,500, reduciendo directamente su pago de IRC.<
Ventajas:
- Reducción directa de la obligación fiscal corporativa.
- Fomenta la innovación y la competitividad.
- Puede compensar significativamente el costo de la I+D, haciéndola más viable financieramente.
- Los créditos no utilizados se pueden arrastrar.
Desventajas:
- Requiere documentación meticulosa y gestión de proyectos para demostrar la elegibilidad.
- El proceso de solicitud puede ser complejo y requiere orientación experta.
- No aplicable a empresas sin actividades de I+D.
Recomendación:> Si su pequeña empresa está involucrada en el desarrollo de nuevos productos, procesos o servicios, o en la mejora significativa de los existentes, SIFIDE II es una opción que debe explorar absolutamente. Contrate a un consultor especializado (como <
Amazon — Compare financial products on Amazon
3. Créditos Fiscales a la Inversión (CFI & RFAI): Recompensando el Gasto de Capital
Portugal ofrece varios incentivos para estimular la inversión, particularmente en ciertas regiones o sectores. Los más destacados son los Incentivos Fiscales Contractuales (CFI) y el Régimen Fiscal de Apoyo a la Inversión (RFAI – Regime Fiscal de Apoio ao Investimento).
RFAI (Regime Fiscal de Apoio ao Investimento)
RFAI es un incentivo fiscal general a la inversión disponible para empresas que realizan inversiones relevantes en activos fijos. Está diseñado para promover nuevas inversiones y la creación de empleo.
- Elegibilidad: Inversiones en activos fijos tangibles (ej. maquinaria, equipos, edificios industriales) y activos intangibles (ej. patentes, licencias) utilizados en actividades económicas elegibles.
- Crédito Fiscal:
- Hasta el 25% de la inversión elegible para inversiones realizadas en regiones elegibles (típicamente regiones del interior o zonas industriales específicas).
- Hasta el 10% para inversiones en otras regiones.
- Un máximo del 25% del IRC adeudado puede ser compensado por RFAI en un año determinado.
- Creación de Empleo: A menudo vinculado al mantenimiento o aumento de los niveles de empleo.
- Arrastre: Los créditos no utilizados se pueden arrastrar por hasta 10 años.
CFI (Incentivos Fiscales Contractuales)
Los CFI son incentivos más específicos y a medida otorgados para proyectos de inversión a gran escala considerados de interés estratégico nacional. Aunque generalmente están dirigidos a corporaciones más grandes, las empresas más pequeñas que emprenden proyectos significativos e impactantes podrían calificar.
- Elegibilidad: Requiere un proyecto de valor de inversión significativo (ej. mínimo de €3 millones) y creación de empleo, a menudo negociado directamente con el gobierno portugués.
- Beneficios: Puede incluir exenciones o reducciones de IRC, exenciones de impuestos sobre la propiedad (IMI), impuestos municipales sobre la transferencia de propiedad (IMT) y tasas de timbre, durante un período definido.
- Proceso: Implica un proceso detallado de solicitud y negociación con AICEP (la agencia de inversión y comercio exterior de Portugal).
Ventajas:
- Reduce directamente el costo de inversiones de capital significativas.
- Fomenta la modernización y expansión.
- Puede combinarse con otros incentivos cuando sea aplicable.
Desventajas:
- RFAI tiene límites en el porcentaje de IRC que se puede compensar anualmente.
- Requiere una planificación y documentación cuidadosas de las inversiones elegibles.
- CFI es generalmente para proyectos muy grandes, menos accesible para PYMES típicas.
Recomendación: Si su pequeña empresa planea un gasto de capital significativo, ya sea nuevo equipo para una planta de fabricación, la actualización de la infraestructura de TI o la compra de propiedades comerciales para sus operaciones, investigue a fondo RFAI. Es una herramienta poderosa para reducir el costo neto de su inversión. Consulte con un contador fiscal especializado en incentivos a la inversión para asegurarse de que su proyecto califique y para maximizar su reclamo.
4. Gestión Prudente de Gastos y Deducciones (Régimen de Contabilidad Organizada)
Para las pequeñas empresas que operan bajo el Régimen de Contabilidad Organizada (que es obligatorio si excede los límites de facturación del Régimen Simplificado u opta por él voluntariamente), una gestión meticulosa de los gastos es primordial. Cada gasto comercial legítimo reduce directamente su utilidad fiscal, disminuyendo así su obligación de IRC.
Principios Clave:
- Necesidad: Los gastos deben ser necesarios para la generación de ingresos fiscales o para mantener la fuente de ingresos.
- Documentación: Todos los gastos deben estar debidamente documentados con facturas (faturas) que incluyan el NIF (número de identificación fiscal) de su empresa.
- Año Fiscal: Los gastos deben corresponder al año fiscal en que se incurren.
Gastos Deducibles Comunes:
- Costos de Personal: Salarios, contribuciones a la seguridad social, beneficios.
- Alquiler y Servicios Públicos: Alquiler de oficina, electricidad, agua, internet.
- Marketing y Publicidad: Desarrollo de sitios web, campañas publicitarias, materiales promocionales.
- Honorarios Profesionales: Honorarios de contadores, asesoramiento legal, servicios de consultoría.
- Viajes y Viáticos: Viajes de negocios, alojamiento, comidas (dentro de los límites).
- Depreciación: De activos como computadoras, vehículos, maquinaria.
- Capacitación y Educación: Para empleados para mejorar habilidades relevantes para el negocio.
- Seguros: Pólizas de seguro comercial.
- Gastos de Vehículos: Combustible, mantenimiento, peajes (con reglas específicas para uso privado vs. comercial).
Consideraciones Específicas:
- Gastos de Automóvil: Existen reglas estrictas sobre la deducibilidad de los gastos de automóvil, especialmente para vehículos de pasajeros. A menudo, solo un porcentaje es deducible y la recuperación del IVA es limitada. Los vehículos eléctricos suelen beneficiarse de un tratamiento fiscal más favorable.
- Gastos de Representación: Generalmente limitados en deducibilidad (ej. 90% para IVA no deducible, a menudo 50% para fines de IRC).
- Donaciones: Deducibles dentro de ciertos límites si se realizan a organizaciones benéficas reconocidas.
Ventajas:
- Reduce directamente la utilidad fiscal.
- Recompensa las operaciones comerciales eficientes y bien documentadas.
- Permite la recuperación total de costos legítimos.
Desventajas:
- Requiere un mantenimiento diligente de registros y sistemas contables robustos.
- Se aplican límites y reglas específicos a ciertas categorías de gastos, lo que requiere una atención cuidadosa.
- Riesgo de desestimación si los gastos no están debidamente justificados o documentados.
Recomendación: Implemente un sistema de contabilidad robusto desde el primer día. Utilice software de contabilidad moderno (ej.
N26 — Open N26 in minutes
5. Utilización de Zonas Francas: Centro Internacional de Negocios de Madeira (MIBC)
Para ciertos tipos de pequeñas empresas, particularmente aquellas involucradas en comercio internacional, servicios o transporte marítimo, las Zonas Francas de Portugal ofrecen tasas de impuestos corporativos excepcionalmente atractivas. El más prominente es el Centro Internacional de Negocios de Madeira (MIBC).
Cómo Funciona: Las empresas con licencia dentro del MIBC se benefician de una tasa de impuestos corporativos significativamente reducida sobre las ganancias derivadas de actividades internacionales elegibles. Esto no es un paraíso fiscal, sino un régimen de la UE totalmente compatible, aprobado por la Comisión Europea, con estrictos requisitos de sustancia.
- Tasa de Impuestos Corporativos: Una tasa de impuestos corporativos notablemente baja del 5% sobre las ganancias calificadas hasta finales de 2027.
- Otros Beneficios:
- Exención del impuesto sobre las ganancias de capital por la venta de acciones en subsidiarias.
- Exención de retención de impuestos sobre intereses, regalías y servicios pagados a entidades no residentes.
- Exención del impuesto municipal sobre la propiedad (IMI), impuesto municipal sobre la transferencia de propiedad (IMT) y impuesto de timbre.
- Requisitos de Sustancia: Para calificar para los beneficios, las empresas deben cumplir con requisitos de sustancia específicos, que generalmente incluyen:
- Creación de 1 a 5 puestos de trabajo a tiempo completo (dependiendo del monto de la inversión).
- Inversión de capital mínima en activos fijos (USD 75,000 para 1-2 empleados, o USD 275,000 para 3-5 empleados).
- Tener una oficina física en Madeira.
- Actividades Elegibles: Servicios internacionales (ej. consultoría, TI, marketing, comercio electrónico), actividades industriales, empresas de transporte marítimo, holdings.
Ventajas:
- Tasa de impuestos corporativos extremadamente baja (5%).
- Numerosas otras exenciones y beneficios fiscales.
- Totalmente compatible con el marco de la UE.
- Excelente para empresas con enfoque internacional.
Desventajas:
- Los estrictos requisitos de sustancia pueden ser un desafío para empresas muy pequeñas.
- Costos de instalación y operación más altos en comparación con Portugal continental.
- No apto para empresas que atienden principalmente al mercado doméstico portugués.
- Requiere asesoramiento legal y fiscal especializado para la configuración y el cumplimiento continuo.
Recomendación: Si su pequeña empresa tiene un enfoque internacional, puede cumplir con los requisitos de sustancia (ej. contratar a un empleado local en Madeira, establecer una oficina física) y genera ganancias significativas de actividades internacionales, el MIBC es un cambio de juego. Requiere una planificación cuidadosa y un caso de negocio sólido. Contrate a un bufete de abogados o consultoría especializado (ej.
Trade Republic — Start investing with Trade Republic
6. Reducciones Fiscales Regionales: Apoyando el Desarrollo en Regiones del Interior
Para promover el desarrollo económico y la retención de población en áreas menos densamente pobladas, Portugal ofrece tasas de impuestos corporativos reducidas para empresas establecidas en ciertas regiones del interior y en las Regiones Autónomas de Madeira y las Azores.
Cómo Funciona: Las empresas ubicadas en regiones del interior designadas se benefician de una tasa de IRC más baja en el primer tramo de su utilidad fiscal.
- Tasa Estándar de IRC: La tasa general de impuestos corporativos en Portugal continental es del 21%.
- Tasa Reducida para PYMES (Continental): Las Pequeñas y Medianas Empresas (PYMES) se benefician de una tasa reducida del 17% sobre los primeros €50,000 de utilidad fiscal, con el 21% aplicado al resto.
- Regiones del Interior: Para las empresas ubicadas en regiones del interior específicas, esta tasa reducida se reduce aún más al 12.5% sobre los primeros €50,000 de utilidad fiscal. El 21% estándar se aplica a la cantidad que exceda los €50,000.
- Regiones Autónomas (Madeira y Azores): Estas regiones tienen sus propias tasas reducidas específicas, a menudo más bajas que el estándar continental, pero generalmente más altas que el 5% del MIBC. Por ejemplo, la tasa general de IRC en Madeira y las Azores suele ser del 14.7% (una reducción del 30% con respecto al estándar continental del 21%).
- Elegibilidad: Basada en el domicilio social de la empresa y la ubicación donde se desarrolla la mayor parte de su actividad económica.
Ejemplo: Una pequeña empresa en una región del interior con €60,000 de utilidad fiscal pagaría:
- €50,000 * 12.5% = €6,250
- €10,000 * 21% = €2,100
- IRC Total = €8,350
Ventajas:
- Reducción directa del impuesto corporativo.
- Relativamente sencillo de implementar si se reubica o inicia en una región elegible.
- Contribuye al desarrollo regional.
Desventajas:
- Solo es beneficioso si opera en regiones designadas.
- Los ahorros se limitan a los primeros €50,000 de utilidad fiscal.
- Puede no alinearse con las necesidades estratégicas de ubicación del negocio.
Recomendación: Si va a iniciar un nuevo negocio o está considerando una reubicación dentro de Portugal, evalúe las regiones del interior designadas. El beneficio combinado de menores costos de propiedad, posibles incentivos locales y una tasa de impuestos corporativos reducida puede hacer que estas ubicaciones sean muy atractivas para ciertos tipos de negocios, especialmente aquellos que son flexibles en cuanto a la ubicación (ej. negocios remotos, cierta manufactura). Consulte la lista oficial de municipios del interior (municípios do interior) para ver si su ubicación preferida califica.
Adaptando Estrategias Fiscales a su Segmento y Tamaño de Negocio
La "mejor" estrategia de ahorro fiscal no es única para todos. Depende en gran medida de los ingresos, la industria, la etapa de crecimiento y la estructura operativa de su negocio. Aquí le presentamos un desglose para ayudarle a identificar las opciones más adecuadas:
Microempresas (Ingresos de hasta USD 200,000, 1-2 Empleados)
- Enfoque Principal: Simplicidad, minimizando la carga administrativa.
- Principales Recomendaciones:
- Régimen Simplificado: Casi siempre la opción preferida para microempresas de servicios con bajos gastos generales. Es el más fácil de gestionar.
- Gestión Prudente de Gastos (si hay Contabilidad Organizada): Si opta por la contabilidad organizada o excede los límites del Régimen Simplificado, el seguimiento diligente de los gastos es crucial.
- Reducciones Fiscales Regionales: Si es flexible en cuanto a la ubicación, comenzar en una región del interior puede ofrecer un impulso inmediato.
- Menos Relevantes: SIFIDE II, RFAI, MIBC (debido a la complejidad, requisitos de inversión/empleo).
- Herramientas a Considerar: PHC Go (contabilidad en la nube portuguesa), Moloni (facturación y contabilidad básica).
Pequeñas y Medianas Empresas (PYMES) en Crecimiento (Ingresos de USD 200,000 - USD 5 Millones, 3-20 Empleados)
- Enfoque Principal: Optimización de ganancias, financiación del crecimiento, gestión de la complejidad.
- Principales Recomendaciones:
- Contabilidad Organizada y Deducciones Detalladas de Gastos: Obligatorio en esta etapa, así que maximice cada deducción legítima.
- SIFIDE II: Si está invirtiendo en I+D, este es un incentivo poderoso. No deje dinero sobre la mesa.
- RFAI: Para cualquier inversión de capital significativa (maquinaria, propiedades, infraestructura de TI).
- Reducciones Fiscales Regionales: Sigue siendo relevante para los primeros €50,000 de ganancias, especialmente si se encuentra en un área elegible.
- Exención por Participación: Si está comenzando a adquirir o crear subsidiarias, comprenda cómo gestionar las ganancias de capital.
- Potencialmente Relevante: MIBC (si es internacional y lo suficientemente sustancial).
- Herramientas a Considerar: Primavera ERP (para operaciones más complejas), QuickBooks Portugal, Xero.
Pequeñas Empresas con Enfoque Internacional (Cualquier Tamaño, Operaciones Globales)
- Enfoque Principal: Eficiencia fiscal internacional, cumplimiento, competitividad global.
- Principales Recomendaciones:
- Centro Internacional de Negocios de Madeira (MIBC): Si su negocio realmente opera a nivel internacional y puede cumplir con los requisitos de sustancia, la tasa de impuestos corporativos del 5% es inigualable.
- Exención por Participación: Crucial para holdings o empresas con subsidiarias extranjeras para gestionar ganancias de capital y dividendos.
- SIFIDE II: Si sus operaciones internacionales implican I+D.
- Herramientas a Considerar: Asesores fiscales internacionales especializados, software de contabilidad multidivisa.
Coincidencia de Perfil: Encuentre Su Estrategia Fiscal Ideal
Mapeemos estas estrategias a perfiles comunes de pequeñas empresas para ayudarle a identificar los caminos más relevantes para su situación específica.

1. El Consultor Freelance / Nómada Digital (Empresario Individual o Lda. Unipersonal)
- Perfil: Proporciona servicios (TI, marketing, diseño, coaching) a clientes locales o internacionales. A menudo trabaja de forma remota. Ingresos inferiores a USD 200,000.
- Desafíos Clave: Minimizar la carga administrativa, garantizar el cumplimiento mientras se enfoca en el trabajo del cliente.
- Estrategias Recomendadas:
- Régimen Simplificado: Esta es su elección principal. Simplifica enormemente la contabilidad y a menudo es más beneficiosa que el seguimiento de los gastos reales mínimos.
- Reducciones Fiscales Regionales: Si ha elegido vivir y registrar su negocio en una región del interior, disfrute de la tasa más baja del 12.5% sobre sus primeros €50,000 de utilidad fiscal.
- Gestión Prudente de Gastos (si aplica): Si elige la contabilidad organizada o excede los límites simplificados, asegúrese de que todos los gastos legítimos de trabajo desde casa (ej. parte de los servicios públicos, internet, suscripciones de software) estén documentados.
- Acción: Consulte con un contador con experiencia en freelancers para garantizar la clasificación adecuada y la elección del régimen.
2. La Startup Tecnológica / PYME Innovadora
- Perfil: Desarrolla nuevo software, hardware o servicios innovadores. Alta inversión en I+D, a menudo buscando financiación externa. Apunta a un crecimiento rápido.
- Desafíos Clave: Financiar la innovación, atraer talento, gestionar el flujo de caja mientras se invierte fuertemente.
- Estrategias Recomendadas:
- SIFIDE II (Incentivos Fiscales para I+D): Absolutamente crítico. Esto puede reducir significativamente el costo neto de sus esfuerzos de I+D.
- RFAI (Créditos Fiscales a la Inversión): Si está invirtiendo en equipos especializados, servidores o una instalación dedicada a I+D.
- Contabilidad Organizada y Deducciones de Gastos: Esencial para rastrear todos sus costos operativos, incluidos los altos costos de personal para ingenieros y desarrolladores.
- Potencial MIBC: Si su startup tiene un enfoque en el mercado internacional y puede establecer sustancia en Madeira, la tasa del 5% puede cambiar el juego para la escalabilidad.
- Acción: Contrate a un consultor especializado en créditos fiscales de I+D desde el principio. Planifique sus inversiones para maximizar los beneficios de RFAI.
3. La Tienda Local / Proveedor de Servicios (ej. Cafetería, Pequeño Comercio, Peluquería)
- Perfil: Atiende a una base de clientes local. A menudo tiene una ubicación física y gestiona inventario/suministros. Los ingresos varían, podría emplear a algunos empleados.
- Desafíos Clave: Gestionar los costos operativos, la competencia local, maximizar las ganancias con márgenes a menudo más ajustados.
- Estrategias Recomendadas:
- Contabilidad Organizada y Deducciones Detalladas de Gastos: Para el comercio minorista y la hostelería, los gastos reales (alquiler, inventario, salarios, servicios públicos) suelen ser altos. Maximizar estas deducciones es primordial.
- Reducciones Fiscales Regionales: Si su negocio está ubicado en un municipio interior elegible, esto ofrece un ahorro fiscal directo.
- RFAI (Créditos Fiscales a la Inversión): Si está renovando sus instalaciones, comprando nuevos equipos (ej. sistemas POS, equipos de cocina, unidades de exhibición).
- Acción: Implemente un software robusto de gestión de inventario y contabilidad. Revise regularmente las categorías de gastos con su contador para asegurarse de que no se pierda ninguna deducción.
4. El Proveedor de Servicios Internacional (ej. Agencia de Marketing Digital, Empresa de Software con Clientes Globales)
- Perfil: Clientes principalmente fuera de Portugal. Los ingresos pueden variar de moderados a sustanciales. Puede tener un equipo pequeño, potencialmente remoto.
- Desafíos Clave: Cumplimiento fiscal internacional, optimización de ganancias globales, atracción de talento internacional.
- Estrategias Recomendadas:
- Centro Internacional de Negocios de Madeira (MIBC): Si la mayoría de sus clientes son residentes no portugueses y puede establecer la sustancia requerida, esta es probablemente su herramienta más poderosa para la reducción de impuestos.
- Exención por Participación: Si planea expandirse con subsidiarias internacionales, comprender esta exención es crucial para futuras ganancias de capital.
- SIFIDE II: Si su servicio implica una I+D significativa (ej. desarrollo de herramientas de software propietarias).
- Contabilidad Organizada y Deducciones de Gastos: Incluso con MIBC, la gestión y deducción de gastos operativos es vital.
- Acción: Busque asesoramiento experto de especialistas en impuestos internacionales para evaluar la idoneidad del MIBC y navegar por las implicaciones fiscales transfronterizas.
Su Guía de Implementación Paso a Paso para Ahorrar en Impuestos Corporativos en Portugal
Optimizar sus impuestos corporativos no es un evento único; es un proceso continuo. Aquí tiene una guía práctica para comenzar y mantener sus ahorros:
Paso 1: Evalúe Su Situación y Objetivos Actuales (Semanas 1-2)
- Revise la Estructura de Su Negocio: ¿Es usted un Empresario Individual (ENI), Lda. o SA? Esto dicta su marco fiscal básico.
- Analice Sus Ingresos y Gastos:
- ¿Cuál fue su ingreso bruto el año pasado?
- ¿Cuáles son sus principales categorías de gastos?
- ¿Sus gastos reales están consistentemente por encima o por debajo de los porcentajes presuntos del Régimen Simplificado?
- Identifique Sus Actividades Comerciales: ¿Se dedica principalmente a servicios, ventas, manufactura o I+D? ¿Su enfoque es local o internacional?
- Defina Sus Planes de Inversión: ¿Anticipa gastos de capital significativos, proyectos de I+D o la contratación de nuevo personal?
- Establezca Objetivos Claros de Ahorro Fiscal: ¿Cuánto aspira a ahorrar de manera realista? ¿Dónde se reinvertirán estos ahorros?
Paso 2: Contrate a un Profesional Fiscal Calificado (Continuo)
Este es el paso más crítico. La legislación fiscal portuguesa es compleja y está en constante evolución. Intentar navegarla solo puede llevar a perder oportunidades o cometer errores costosos.
- Encuentre un Especialista: Busque un contador (Contabilista Certificado) o asesor fiscal con experiencia comprobada en impuestos corporativos para pequeñas empresas en Portugal, idealmente con experiencia en su industria específica u operaciones internacionales si corresponde.
- Consulta Inicial: Presente sus hallazgos del Paso 1. Discuta todas las estrategias potenciales descritas en esta guía. Un buen asesor le ayudará a priorizar y cuantificar los posibles ahorros.
- Soporte Continuo: Su contador debe ser más que un simple oficial de cumplimiento. Debe ser un socio estratégico, asesorándole proactivamente sobre cambios en la legislación y nuevas oportunidades.
Acción Recomendada: Solicite una consulta con una firma fiscal de primer nivel especializada en optimización fiscal para PYMES en Portugal. Utilice un servicio como
Revolut — Try Revolut Metal free for 1 month
Paso 3: Implemente Sus Estrategias Elegidas (Meses 1-3 y Continuo)
Para Usuarios del Régimen Simplificado:
- Revisión Regular: Al menos anualmente, compare sus gastos reales con el porcentaje presunto. Si los gastos reales son significativamente más altos, considere cambiar a Contabilidad Organizada (con orientación profesional).
- Disciplina de Facturación: Asegúrese de que todos los ingresos estén debidamente facturados y registrados.
Para Usuarios de Contabilidad Organizada (la mayoría de las PYMES):
- Sistema Contable Robusto: Implemente software de contabilidad basado en la nube como Xero, QuickBooks o una alternativa portuguesa como PHC Go/Moloni. Intégrelo con sus cuentas bancarias para un seguimiento en tiempo real.
- Categorice los Gastos Meticulosamente: Trabaje con su contador para establecer categorías de gastos adecuadas. Capacite a su equipo sobre qué constituye un gasto deducible y la documentación requerida.
- Digitalice los Registros: Utilice herramientas para escanear y almacenar facturas digitalmente (ej. Receipt Bank, Dext).
- Conciliación Regular: Concilie las cuentas bancarias mensualmente para detectar discrepancias a tiempo.
Para SIFIDE II y RFAI (Si Aplica):
- Documentación del Proyecto: Comience a documentar las actividades de I+D y los proyectos de inversión desde el primer día. Mantenga registros detallados del tiempo dedicado, los recursos utilizados y los resultados del proyecto.
- Orientación Experta: Trabaje con un consultor especializado para preparar y presentar sus solicitudes. Esta no es una tarea para hacer usted mismo.
- Asignación Presupuestaria: Asegúrese de que su presupuesto asigne explícitamente fondos para I+D o inversiones elegibles, lo que facilita el seguimiento.
Para MIBC (Si Aplica):
- Estructuración Legal y Fiscal: Esto requiere una planificación previa significativa con asesores legales y fiscales especializados para garantizar el cumplimiento de los requisitos de sustancia y las leyes fiscales internacionales.
- Presencia Física: Planifique el establecimiento de una oficina física y la contratación de personal local en Madeira.
Paso 4: Monitorear, Revisar y Adaptar (Trimestral/Anual)
- Revisiones Trimestrales con el Contador: No espere hasta fin de año. Las revisiones regulares ayudan a identificar problemas u oportunidades a tiempo.
- Manténgase Actualizado: Las leyes fiscales cambian. Su contador debe mantenerle informado, pero una conciencia general de los principales cambios de política es beneficiosa.
- Métricas de Rendimiento: Realice un seguimiento de los indicadores clave de rendimiento financiero (KPI) para ver el impacto de sus estrategias fiscales en sus resultados.
- Reevalúe las Estrategias: A medida que su negocio crece y evoluciona, las estrategias fiscales más efectivas pueden cambiar. Lo que funcionó con USD 50,000 de ingresos podría no ser óptimo con USD 500,000.
¿Listo para Transformar Su Estrategia Fiscal Corporativa?
>Deje de perder dinero. La planificación fiscal proactiva no es un gasto; es una inversión que genera retornos significativos. Ya sea que sea una startup en crecimiento, una PYME en expansión o una empresa con enfoque internacional, existen formas legítimas y poderosas de reducir su carga fiscal corporativa en Portugal.<
No navegue solo por este complejo panorama. La diferencia entre ahorros fiscales promedio y optimizados a menudo reside en el asesoramiento experto y la implementación estratégica de los incentivos disponibles.
Dé el primer paso hacia un futuro más rentable para su negocio.
Conecte con un Experto en Optimización Fiscal Portuguesa Ahora
O explore herramientas específicas para optimizar su contabilidad y cumplimiento:
Preguntas Frecuentes sobre el Ahorro de Impuestos Corporativos en Portugal
P1: ¿Es legal intentar activamente reducir mi impuesto corporativo en Portugal?
R: Absolutamente. La optimización fiscal, o planificación fiscal, implica utilizar todas las deducciones, créditos e incentivos legítimos proporcionados por la legislación fiscal portuguesa para minimizar su obligación fiscal. Esto es distinto de la evasión fiscal, que implica actividades ilegales para evitar pagar impuestos. Las estrategias discutidas aquí son todas legales y son fomentadas por el gobierno portugués para estimular la actividad económica, la innovación y la inversión.
P2: ¿Cuál es la principal diferencia entre el Régimen Simplificado y la Contabilidad Organizada?
R: La principal diferencia radica en cómo se calcula la utilidad fiscal. Bajo el Régimen Simplificado, la utilidad fiscal es un porcentaje fijo de sus ingresos brutos (ej. 75% para servicios), siendo el resto un "gasto presunto". No se deducen los gastos reales. Bajo la Contabilidad Organizada, usted deduce todos los gastos reales legítimos de sus ingresos brutos para llegar a su utilidad fiscal. La Contabilidad Organizada requiere un Contador Certificado (Contabilista Certificado) y un mantenimiento de registros más riguroso, pero a menudo conduce a mayores ahorros para empresas con gastos reales significativos.
P3: ¿Puedo combinar varias estrategias de ahorro fiscal?
R: Sí, en muchos casos, puede combinar estrategias. Por ejemplo, una pequeña empresa bajo Contabilidad Organizada podría reclamar créditos fiscales de I+D (SIFIDE II) por sus esfuerzos de innovación, mientras que también se beneficia de reducciones fiscales regionales si se encuentra en un municipio del interior. Sin embargo, algunas estrategias son mutuamente excluyentes (ej. no se puede estar en Régimen Simplificado y Contabilidad Organizada al mismo tiempo). Es crucial consultar con su asesor fiscal para comprender qué combinaciones son permisibles y más beneficiosas para su situación específica.
P4: ¿Qué tan importante es un buen contador para la optimización del impuesto corporativo en Portugal?
R: Extremadamente importante. Un Contador Certificado (Contabilista Certificado) con conocimientos y proactivo es su activo más valioso para la optimización del impuesto corporativo en Portugal. No solo garantiza el cumplimiento, sino que también identifica deducciones elegibles, solicita incentivos, asesora sobre la estructuración empresarial y le mantiene informado de los cambios legislativos. Sin una guía experta, es muy fácil perderse ahorros significativos o cometer errores costosos de manera inadvertida.
P5: ¿Cuáles son los riesgos de una planificación fiscal agresiva?
R: Si bien se fomenta la planificación fiscal legítima, las estrategias excesivamente agresivas o no conformes pueden conllevar riesgos significativos. Estos incluyen auditorías por parte de las autoridades fiscales (Autoridade Tributária e Aduaneira), multas, sanciones, cargos por intereses sobre impuestos subpagados e incluso persecución penal en casos de fraude o evasión fiscal. Es esencial asegurarse de que todas las estrategias cumplan plenamente con las leyes fiscales portuguesas y de la UE y estén respaldadas por una documentación sólida. Siempre priorice la legalidad y la transparencia.
P6: ¿Existen incentivos fiscales específicos para la contratación en Portugal?
R: Sí, Portugal introduce con frecuencia incentivos para fomentar la creación de empleo, particularmente para ciertos grupos demográficos (ej. jóvenes, desempleados de larga duración) o en regiones específicas. Estos pueden incluir reducciones en las contribuciones a la seguridad social para los empleadores o créditos fiscales. Estos incentivos suelen ser temporales o específicos, por lo que es esencial consultar con su contador o una firma especializada en RRHH/nóminas para conocer los últimos programas aplicables al planificar la contratación.
P7: ¿Cómo interactúa el IVA con el ahorro de impuestos corporativos?
A: El IVA (IVA) es generalmente un impuesto al consumo y es independiente del impuesto sobre la renta corporativa.
Artículos Relacionados
- Mejor Software de Edición de Video con IA para Mac
- Automatización N8N para Consultores SAP
- Mejor Rodillo de Espuma para el Dolor de Espalda: Comparativa
- Comparativa de los Mejores Mini Proyectores Portátiles para Cine en Casa
- n8n vs Boomi para Consultores de Integración Empresarial SAP 2024
- Anuncios de Google AI 2026 y Gemini: Expectativas Empresariales
Read more
El Mejor Software de Colaboración Online 2026: Guía PCMag para Equipos en Latinoamérica
Descubra el software de colaboración online top de PCMag para 2026. Compare herramientas líderes, precios en USD, y encuentre la solución perfecta para su equipo remoto o híbrido en Latinoamérica.
Los Mejores Monitores para Trabajo Remoto y Videollamadas por Zoom en LATAM
Compare los mejores monitores para trabajo remoto y videollamadas por Zoom: análisis experto, precios y recomendaciones adaptadas al mercado latinoamericano.
Gemini AI vs. Otros Asistentes de Reuniones 2024: Guía Definitiva para Empresas en LATAM
Compare Gemini AI con Otter, Fireflies, Zoom, Notta y Grain en 2024. Descubra la mejor herramienta de IA para notas de reuniones que su empresa en LATAM necesita.
Las Mejores Herramientas de IA para Automatizar Google Sheets en 2024 (ES-LATAM)
Descubra las mejores herramientas de IA para automatizar Google Sheets en 2024 — análisis experto, precios y recomendaciones para el mercado latinoamericano.